Thẩm định quyền sử dụng đất xử lý nợ và tài sản bảo đảm
Một quyền sử dụng đất từng được xác định giá trị khi cấp tín dụng không có nghĩa kết quả đó luôn phù hợp để sử dụng khi khoản nợ phát sinh nhu cầu xử lý sau một thời gian.
Thị trường bất động sản có thể thay đổi, hiện trạng tài sản có thể khác, công trình trên đất có thể phát sinh hoặc xuống cấp và mục đích sử dụng kết quả cũng không còn giống thời điểm vay vốn.
Đặc biệt với nhà máy, nhà xưởng hoặc bất động sản thương mại, quyền sử dụng đất có thể chỉ là một cấu phần trong toàn bộ tài sản bảo đảm.
Vì vậy, thẩm định quyền sử dụng đất xử lý nợ cần bắt đầu bằng việc xác định đúng tài sản, phạm vi và mục đích thẩm định thay vì chỉ lấy lại giá trị đã xác định trước đây.
Quyền sử dụng đất trong xử lý nợ có vai trò gì?
Quyền sử dụng đất có thể được sử dụng làm tài sản bảo đảm khi đáp ứng điều kiện theo quy định pháp luật áp dụng. Khi nghĩa vụ được bảo đảm phát sinh nhu cầu xử lý, giá trị của quyền sử dụng đất có thể trở thành một trong những thông tin cần được xem xét.
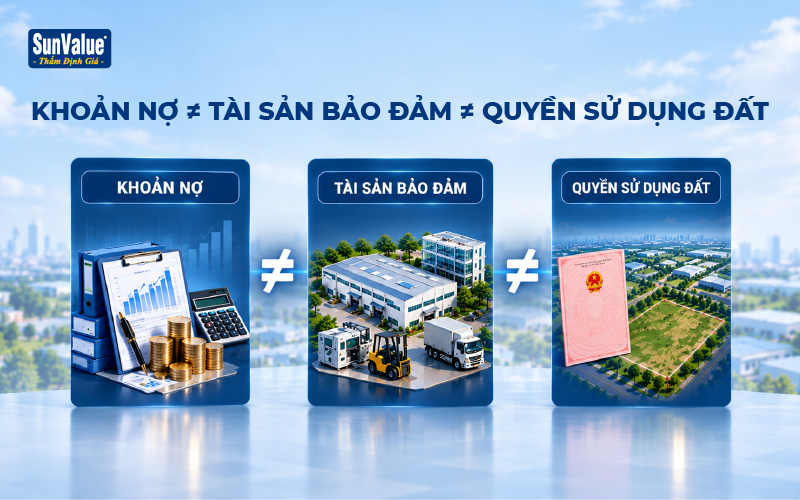
Tuy nhiên, cần phân biệt ba đối tượng: Khoản nợ, tài sản bảo đảm và quyền sử dụng đất
Đây không phải ba khái niệm có thể thay thế cho nhau.
Một khoản nợ có thể được bảo đảm bằng một hoặc nhiều tài sản. Tài sản bảo đảm có thể gồm quyền sử dụng đất, nhà xưởng, công trình, máy móc hoặc những tài sản khác.
Do đó: Giá trị khoản nợ ≠ Giá trị tài sản bảo đảm ≠ Giá trị riêng của quyền sử dụng đất
Việc xác định rõ đối tượng ngay từ đầu giúp tránh yêu cầu thẩm định sai phạm vi.
Vì sao quyền sử dụng đất có thể cần thẩm định lại khi xử lý nợ?
Giả sử quyền sử dụng đất được thẩm định khi vay vốn cách đây ba năm.
Đến thời điểm xem xét xử lý tài sản, không nên mặc nhiên lấy lại con số của ba năm trước bởi nhiều yếu tố có thể đã thay đổi:
-
Thời điểm xác định giá trị;
-
Diễn biến thị trường bất động sản;
-
Hiện trạng tài sản;
-
Tài sản gắn liền với đất;
-
Phạm vi tài sản bảo đảm;
-
Hồ sơ liên quan đến tài sản;
-
Mục đích sử dụng kết quả thẩm định.
Một tài sản có thể được thẩm định nhiều lần cho những mục đích và thời điểm khác nhau. Vì vậy, việc đã có chứng thư trước đây không đồng nghĩa tài sản không còn phát sinh nhu cầu xác định lại giá trị.
Kết quả thẩm định khi vay vốn có dùng để xử lý nợ được không?
Không nên mặc nhiên sử dụng.
Khi xem xét kết quả thẩm định trước đây, cần kiểm tra ít nhất: Tài sản nào? Mục đích gì? Thời điểm nào? Phạm vi nào? Điều kiện sử dụng kết quả ra sao?
Ví dụ, kết quả thẩm định được lập phục vụ nhu cầu vay vốn tại một thời điểm trước đó không tự động trở thành kết quả phù hợp cho mục đích xử lý tài sản ở thời điểm hiện tại.
Nếu thị trường, hiện trạng, phạm vi tài sản hoặc mục đích đã thay đổi, nhu cầu thẩm định lại có thể phát sinh.
Đây cũng là lý do việc thẩm định cần gắn với đối tượng, mục đích và thời điểm cụ thể, thay vì coi giá trị của bất động sản là một con số cố định.
Thẩm định quyền sử dụng đất xử lý nợ cần xem xét những thông tin nào?
Không nên xác định giá trị quyền sử dụng đất đơn giản bằng: Diện tích × một mức giá tham khảo
Tùy hồ sơ và phạm vi công việc, những thông tin liên quan đến tài sản có thể bao gồm:
-
Vị trí;
-
Diện tích;
-
Mục đích sử dụng đất;
-
Thời hạn sử dụng;
-
Hình thức sử dụng;
-
Hiện trạng;
-
Đặc điểm khu vực;
-
Tài sản gắn liền với đất;
-
Dữ liệu thị trường phù hợp;
-
Các thông tin khác có liên quan đến giá trị.
Hoạt động thẩm định giá bất động sản được thực hiện theo pháp luật về giá và hệ thống Chuẩn mực thẩm định giá Việt Nam.
Việc xem xét hồ sơ về quyền sử dụng đất trong quá trình thẩm định cũng không đồng nghĩa doanh nghiệp thẩm định giá thay thế hoạt động thẩm tra pháp lý về quyền xử lý tài sản.
Tài sản bảo đảm có đất và nhà xưởng thì thẩm định phần nào?
Đây là tình huống đặc biệt quan trọng với khách hàng doanh nghiệp và tổ chức tín dụng.
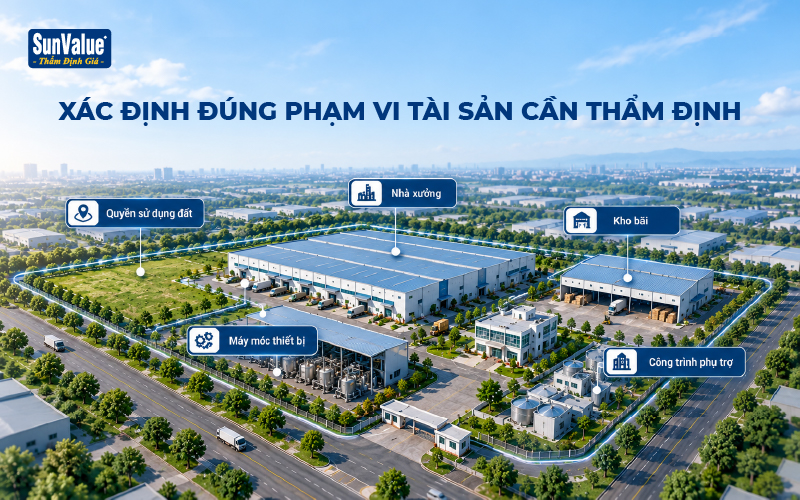
Một nhà máy có thể gồm: Quyền sử dụng đất + Nhà xưởng + Kho bãi + Công trình phụ trợ + Máy móc thiết bị
Nhưng việc tất cả những tài sản này cùng tồn tại tại một địa điểm không đồng nghĩa tất cả đều mặc nhiên thuộc cùng phạm vi tài sản bảo đảm hoặc cùng đối tượng cần thẩm định.
Ví dụ, yêu cầu có thể chỉ liên quan đến:
Quyền sử dụng đất hoặc Quyền sử dụng đất + tài sản gắn liền với đất hoặc rộng hơn là nhiều nhóm tài sản của nhà máy.
Máy móc, thiết bị cũng cần được nhận diện theo hồ sơ và phạm vi tài sản thay vì tự động cộng vào giá trị bất động sản.
Vì vậy, trước khi hỏi “nhà máy trị giá bao nhiêu?”, cần xác định: Những tài sản nào đang thuộc phạm vi cần thẩm định?
Giá trị thẩm định có phải giá bán khi xử lý quyền sử dụng đất?
Không nên đồng nhất hai giá trị này.
Kết quả thẩm định giá cung cấp cơ sở về giá trị của tài sản cho mục đích và tại thời điểm cụ thể.
Trong khi đó, mức giá thực tế hình thành khi tài sản được chuyển nhượng, bán hoặc đấu giá còn phụ thuộc vào phương thức xử lý, điều kiện giao dịch, thị trường, người mua và quy định pháp luật áp dụng.
Do đó: Kết quả thẩm định giá ≠ Giá bán thực tế trong mọi trường hợp.
Tương tự, kết quả thẩm định cũng không phải cam kết quyền sử dụng đất chắc chắn được bán tại mức giá đã xác định.
Thẩm định giá có quyết định quyền sử dụng đất được xử lý thế nào không?
Không.
Đây là ranh giới rất quan trọng giữa hoạt động thẩm định giá và xử lý tài sản bảo đảm.
Việc một quyền sử dụng đất có được xử lý hay không, chủ thể nào có quyền xử lý, áp dụng phương thức nào và phải thực hiện thủ tục gì phụ thuộc vào hồ sơ giao dịch và pháp luật áp dụng.
Đối với tổ chức tín dụng, Luật Các tổ chức tín dụng hiện hành cũng có các quy định riêng liên quan đến nợ xấu và tài sản bảo đảm.
Trong khi đó, thẩm định giá giải quyết vấn đề về giá trị của đối tượng thẩm định, không thay thế việc xác định:
-
Quyền xử lý tài sản;
-
Điều kiện xử lý;
-
Phương thức xử lý;
-
Trình tự bán hoặc đấu giá;
-
Điều kiện chuyển quyền;
-
Nghĩa vụ của các bên;
-
Các thủ tục pháp lý liên quan.
Do đó, không nên hiểu có chứng thư thẩm định giá đồng nghĩa quyền sử dụng đất đã đủ điều kiện để xử lý.
Khi nào nên thẩm định lại quyền sử dụng đất phục vụ xử lý nợ?
Nhu cầu có thể được cân nhắc khi:
-
Kết quả thẩm định trước được lập ở thời điểm khác;
-
Giá trị thị trường của bất động sản có thể đã thay đổi;
-
Hiện trạng quyền sử dụng đất hoặc công trình trên đất thay đổi;
-
Chuẩn bị xem xét phương án xử lý tài sản bảo đảm;
-
Một khoản nợ có nhiều tài sản bảo đảm;
-
Tài sản gồm đất, nhà xưởng và nhiều cấu phần;
-
Các bên cần thêm cơ sở độc lập về giá trị;
-
Mục đích sử dụng kết quả hiện tại khác với lần thẩm định trước.
Việc có cần thẩm định lại hay không cần được xem xét theo hồ sơ, mục đích và quy định áp dụng cho từng trường hợp, thay vì sử dụng một mốc thời gian chung cho mọi tài sản.
Những bên nào cần xác định giá trị quyền sử dụng đất khi xử lý nợ?
Việc xác định giá trị quyền sử dụng đất trong quá trình xử lý nợ có thể liên quan đến nhiều chủ thể khác nhau, không chỉ riêng ngân hàng.
Ngân hàng, tổ chức tín dụng có thể cần cập nhật giá trị tài sản bảo đảm để phục vụ xem xét phương án xử lý nợ, quản lý tài sản bảo đảm hoặc các nghiệp vụ có liên quan.
Doanh nghiệp, chủ nợ có thể cần cơ sở về giá trị quyền sử dụng đất hoặc bất động sản để đánh giá khả năng thu hồi nợ, thương lượng hoặc lựa chọn phương án xử lý phù hợp.
Đơn vị quản lý, xử lý tài sản có thể cần xác định giá trị tài sản theo mục đích và phạm vi công việc cụ thể trong quá trình quản lý hoặc xử lý tài sản.
Các tổ chức, cá nhân có liên quan cũng có thể cần xác định giá trị quyền sử dụng đất tùy theo giao dịch, mục đích sử dụng kết quả và quy định pháp luật áp dụng trong từng trường hợp.
Dù chủ thể nào thực hiện, trước khi thẩm định cần làm rõ các yếu tố cơ bản: Khách hàng, tài sản, mục đích thẩm định, thời điểm thẩm định, phạm vi công việc.
Hồ sơ thẩm định quyền sử dụng đất xử lý nợ cần gì?
Hồ sơ cụ thể phụ thuộc tài sản và mục đích thẩm định. Thông tin ban đầu thường cần làm rõ gồm:
-
Hồ sơ về quyền sử dụng đất;
-
Vị trí và diện tích;
-
Mục đích, thời hạn sử dụng;
-
Hiện trạng tài sản;
-
Hồ sơ nhà xưởng, nhà ở hoặc công trình nếu có;
-
Danh mục tài sản khác trong trường hợp tài sản phức tạp;
-
Hồ sơ liên quan đến phạm vi tài sản bảo đảm;
-
Mục đích sử dụng kết quả thẩm định.
Với nhà máy hoặc tổ hợp tài sản lớn, việc cung cấp danh mục tài sản từ đầu giúp phân biệt rõ quyền sử dụng đất – công trình – máy móc – tài sản khác.
Chi phí và thời gian thẩm định được xác định thế nào?
Không có một mức phí và thời gian cố định áp dụng cho mọi quyền sử dụng đất.
Một thửa đất riêng lẻ có phạm vi công việc khác với một khu nhà máy gồm quyền sử dụng đất, nhiều công trình và tài sản khác.
Chi phí và tiến độ có thể phụ thuộc vào loại tài sản, số lượng, vị trí, mức độ phức tạp của hồ sơ, phạm vi công việc, khả năng khảo sát và thu thập thông tin.
Khách hàng nên cung cấp trước hồ sơ và danh mục tài sản hiện có để doanh nghiệp thẩm định xem xét phạm vi, hồ sơ cần bổ sung, thời gian và báo phí phù hợp.
Thẩm định quyền sử dụng đất xử lý nợ tại SunValue
SunValue cung cấp dịch vụ thẩm định giá quyền sử dụng đất, thẩm định giá bất động sản, nhà xưởng và các nhóm tài sản khác phục vụ nhu cầu liên quan đến tài sản bảo đảm, xử lý nợ và các mục đích phù hợp của ngân hàng, doanh nghiệp, tổ chức.
Với tài sản bảo đảm là quyền sử dụng đất, đặc biệt trường hợp có thêm nhà xưởng, công trình hoặc nhiều cấu phần tài sản, việc xác định đúng đối tượng và phạm vi thẩm định ngay từ đầu giúp quá trình thực hiện phù hợp hơn với nhu cầu sử dụng kết quả.
Khách hàng có thể cung cấp thông tin về vị trí, diện tích, hồ sơ QSDĐ, tài sản trên đất, phạm vi tài sản bảo đảm, mục đích thẩm định. Từ thông tin ban đầu, SunValue có thể xem xét phạm vi công việc, hồ sơ cần bổ sung, thời gian thực hiện và báo phí phù hợp.
Đối với nhu cầu rộng hơn về các loại tài sản và khoản nợ, khách hàng có thể tham khảo thêm dịch vụ thẩm định giá xử lý nợ của SunValue.
Thẩm định quyền sử dụng đất xử lý nợ cung cấp cơ sở về giá trị của tài sản cho mục đích xác định; không thay thế việc kiểm tra quyền xử lý, điều kiện xử lý và các thủ tục pháp lý liên quan đến tài sản bảo đảm.
Xem thêm: Cần thẩm định quyền sử dụng đất trong những trường hợp nào?
Bài viết liên quan
- "NỚI ROOM" TÍN DỤNG +1,5 - 2% CHO CÁC TỔ CHỨC TÍN DỤNG
- VAY MUA XE Ô TÔ TRẢ GÓP LÃI SUẤT THẤP 2024
- DỰ THẢO BAN HÀNH TIÊU CHUẨN THẨM ĐỊNH GIÁ KHOẢN NỢ TÍN DỤNG
- ĐỊNH GIÁ TÀI NGUYÊN LÀ GÌ? CHI PHÍ THẨM ĐỊNH GIÁ TRỊ TÀI NGUYÊN
- CỔ PHẦN HÓA CÓ CẦN THẨM ĐỊNH GIÁ DOANH NGHIỆP HAY KHÔNG?
- TỔNG HỢP CÁC QUY ĐỊNH VỀ THẨM ĐỊNH GIÁ HIỆN HÀNH
- HƯỚNG DẪN CHI TIẾT CÁCH ĐĂNG KÝ MUA NHÀ Ở XÃ HỘI NĂM 2025
- BẢNG GIÁ CHỨNG KHOÁN [THUẬT NGỮ VÀ CÁCH ĐỌC CHI TIẾT]
- KIỂM KÊ ĐẤT ĐAI: NỀN TẢNG CHO QUẢN LÝ VÀ ĐẦU TƯ BỀN VỮNG
- THẨM ĐỊNH GIÁ TÀI SẢN KHI ĐỊNH CƯ NƯỚC NGOÀI
- ĐẦU TƯ ĐỊNH CƯ MỸ - NHỮNG THAY ĐỔI CẦN BIẾT TRONG NĂM 2023
- TÀI SẢN VÔ HÌNH VÀ CÁCH XÁC ĐỊNH GIÁ TRỊ TÀI SẢN VÔ HÌNH


