Thẩm định tài sản bảo đảm trước khi mua khoản nợ ngân hàng
Trong hoạt động mua bán khoản nợ giữa các tổ chức tín dụng, quyết định nhận chuyển nhượng không chỉ dựa trên giá trị dư nợ hay lịch sử tín dụng của khách hàng mà còn phụ thuộc rất lớn vào giá trị thực tế của tài sản bảo đảm. Một tài sản từng được định giá tại thời điểm giải ngân có thể đã thay đổi đáng kể sau nhiều năm do biến động của thị trường, hiện trạng sử dụng hoặc các yếu tố pháp lý.
Chính vì vậy, nhiều ngân hàng lựa chọn thẩm định tài sản bảo đảm trước khi mua khoản nợ nhằm có thêm cơ sở đánh giá khả năng thu hồi vốn, kiểm soát rủi ro và xây dựng phương án đầu tư phù hợp. Đây cũng là một bước quan trọng trong quy trình quản trị rủi ro của nhiều ngân hàng, công ty quản lý tài sản (AMC) và tổ chức mua bán nợ.
Vì sao ngân hàng cần thẩm định tài sản bảo đảm trước khi mua khoản nợ?
Trong một giao dịch mua bán khoản nợ, giá trị tài sản bảo đảm có ảnh hưởng trực tiếp đến hiệu quả đầu tư của ngân hàng nhận chuyển nhượng. Báo cáo định giá được lập khi khoản vay được giải ngân có thể đã cách thời điểm giao dịch nhiều năm, trong khi thị trường và bản thân tài sản đã có nhiều thay đổi.
Ví dụ:
-
Một dự án bất động sản từng được định giá 800 tỷ đồng khi ngân hàng cấp tín dụng.
-
Sau nhiều năm, giá trị dự án có thể tăng nhờ hạ tầng hoàn thiện hoặc giảm do thị trường suy giảm, tiến độ chậm hoặc phát sinh vướng mắc pháp lý.
-
Giá trị thực tế của tài sản tại thời điểm ngân hàng mua khoản nợ có thể khác đáng kể so với kết quả định giá trước đây.
Nếu chỉ sử dụng báo cáo cũ, ngân hàng có thể đánh giá chưa đầy đủ mức độ bảo đảm của khoản nợ. Ngược lại, việc thẩm định lại tài sản giúp cập nhật giá trị theo điều kiện thị trường hiện tại, từ đó hỗ trợ quá trình phân tích và ra quyết định đầu tư.
Điều ngân hàng thực sự quan tâm không phải là dư nợ mà là giá trị có thể thu hồi
Đối với ngân hàng nhận chuyển nhượng khoản nợ, câu hỏi quan trọng không phải là:
Khoản nợ còn bao nhiêu tiền?
Mà là:
Nếu phải xử lý tài sản bảo đảm, ngân hàng có thể thu hồi được bao nhiêu?
Đây là yếu tố quyết định:
-
Giá mua khoản nợ.
-
Hiệu quả đầu tư.
-
Khả năng thu hồi vốn.
-
Mức độ rủi ro của giao dịch.
-
Phương án xử lý tài sản sau khi nhận chuyển nhượng.
Một khoản nợ có dư nợ lớn nhưng được bảo đảm bằng tài sản có giá trị thị trường cao, pháp lý rõ ràng và khả năng thanh khoản tốt sẽ có triển vọng thu hồi vốn khác với khoản nợ có tài sản xuống cấp, giá trị suy giảm hoặc khó xử lý.
Vì vậy, thẩm định tài sản bảo đảm trước khi mua khoản nợ không chỉ nhằm xác định giá trị thị trường của tài sản mà còn giúp ngân hàng đánh giá toàn diện tính khả thi của thương vụ.
Cơ sở pháp lý của hoạt động thẩm định tài sản bảo đảm
Hoạt động thẩm định giá tài sản bảo đảm trong giao dịch mua bán khoản nợ được thực hiện trên cơ sở các quy định pháp luật hiện hành về giá và hoạt động của tổ chức tín dụng.
Doanh nghiệp thẩm định giá thực hiện việc xác định giá trị tài sản theo Luật Giá, hệ thống Tiêu chuẩn thẩm định giá Việt Nam và các quy định chuyên ngành có liên quan. Đối với các giao dịch mua bán khoản nợ giữa các tổ chức tín dụng, kết quả thẩm định giá là nguồn thông tin quan trọng để các bên tham khảo khi đánh giá giá trị tài sản bảo đảm, phân tích rủi ro và xây dựng phương án giao dịch.
Việc sử dụng đơn vị thẩm định giá độc lập còn góp phần nâng cao tính minh bạch, khách quan và giảm thiểu rủi ro khi quyết định nhận chuyển nhượng khoản nợ.
Những rủi ro khi sử dụng báo cáo định giá cũ
Một trong những rủi ro thường gặp trong hoạt động mua bán khoản nợ là sử dụng kết quả định giá được lập từ nhiều năm trước mà không cập nhật lại theo điều kiện thị trường.
Điều này có thể dẫn đến nhiều sai lệch trong quá trình đánh giá tài sản.
Giá trị tài sản không còn phản ánh thị trường
Thị trường bất động sản, máy móc thiết bị và nhiều loại tài sản bảo đảm luôn biến động theo thời gian.
Giá trị tài sản có thể thay đổi do:
-
Chu kỳ của thị trường.
-
Quy hoạch và phát triển hạ tầng.
-
Chính sách quản lý của Nhà nước.
-
Biến động cung – cầu.
-
Xu hướng đầu tư.
-
Khả năng khai thác tài sản.
Một báo cáo định giá được lập từ nhiều năm trước khó phản ánh chính xác giá trị thị trường tại thời điểm ngân hàng quyết định mua khoản nợ.
Hiện trạng tài sản thay đổi
Trong thời gian khoản vay tồn tại, tài sản có thể phát sinh nhiều thay đổi như:
-
Xuống cấp hoặc hư hỏng.
-
Ngừng khai thác.
-
Thay đổi mục đích sử dụng.
-
Không được bảo trì.
-
Hao mòn công nghệ đối với máy móc, thiết bị.
-
Giảm hiệu quả khai thác.
Đây đều là những yếu tố ảnh hưởng trực tiếp đến giá trị và khả năng xử lý tài sản.
Phát sinh các vấn đề pháp lý
Ngoài hiện trạng tài sản, ngân hàng cũng cần lưu ý các yếu tố pháp lý có thể phát sinh trong quá trình khoản vay tồn tại, chẳng hạn như:
-
Điều chỉnh quy hoạch.
-
Thay đổi mục đích sử dụng đất.
-
Tranh chấp.
-
Kê biên.
-
Hạn chế chuyển nhượng.
-
Thay đổi chủ sở hữu hoặc quyền tài sản.
Những yếu tố này có thể ảnh hưởng đáng kể đến khả năng xử lý tài sản và hiệu quả thu hồi nợ sau khi nhận chuyển nhượng.
Báo cáo thẩm định giá giúp ngân hàng đánh giá những gì?
Một báo cáo thẩm định giá độc lập không chỉ xác định giá trị thị trường của tài sản bảo đảm mà còn cung cấp nhiều thông tin quan trọng phục vụ quá trình ra quyết định đầu tư.
|
Nội dung đánh giá |
Ý nghĩa đối với ngân hàng |
|
Giá trị thị trường |
Cơ sở tham khảo khi xác định giá mua khoản nợ |
|
Hiện trạng tài sản |
Đánh giá mức độ xuống cấp và khả năng khai thác |
|
Khả năng thanh khoản |
Dự báo khả năng xử lý và thời gian thu hồi vốn |
|
Hồ sơ pháp lý |
Xác định các rủi ro có thể ảnh hưởng đến việc xử lý tài sản |
|
Biến động thị trường |
Đánh giá triển vọng tăng hoặc giảm giá trị tài sản |
|
Khả năng tạo dòng tiền |
Phân tích hiệu quả khai thác của tài sản bảo đảm |
Những thông tin này giúp ngân hàng có cái nhìn toàn diện hơn về tài sản bảo đảm, từ đó xây dựng phương án nhận chuyển nhượng khoản nợ phù hợp với chiến lược đầu tư và quản trị rủi ro.
Những loại tài sản bảo đảm thường được thẩm định
Trong các giao dịch mua bán khoản nợ, tài sản bảo đảm rất đa dạng và mỗi loại tài sản đều có phương pháp thẩm định phù hợp.
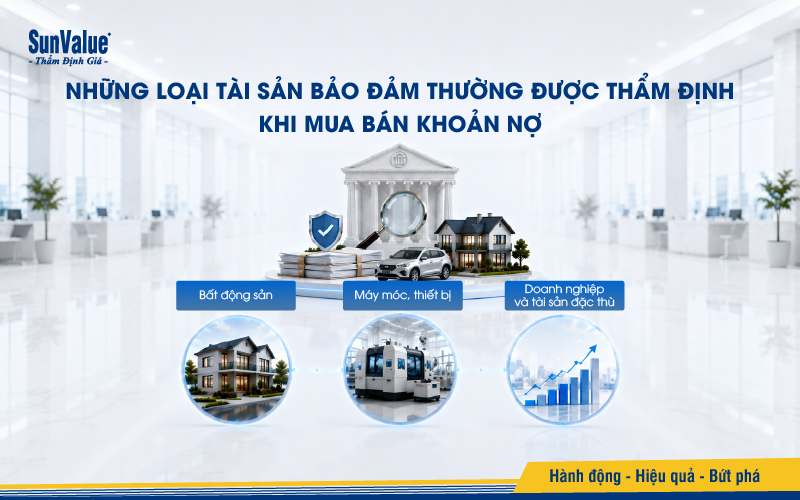
Các nhóm tài sản phổ biến gồm:
Bất động sản
-
Dự án bất động sản.
-
Khu công nghiệp.
-
Nhà xưởng.
-
Cao ốc văn phòng.
-
Trung tâm thương mại.
-
Khách sạn và khu nghỉ dưỡng.
-
Nhà phố, biệt thự, căn hộ.
-
Đất ở, đất thương mại dịch vụ và đất sản xuất kinh doanh.
Máy móc, thiết bị
-
Dây chuyền sản xuất.
-
Máy móc công nghiệp.
-
Thiết bị y tế.
-
Thiết bị năng lượng.
-
Thiết bị khai khoáng.
-
Thiết bị cảng biển.
-
Phương tiện vận tải.
Doanh nghiệp và tài sản đặc thù
-
Doanh nghiệp.
-
Cổ phần và phần vốn góp.
-
Quyền tài sản.
-
Dự án đầu tư.
-
Tài sản hình thành trong tương lai.
Đối với mỗi nhóm tài sản, việc lựa chọn phương pháp thẩm định phù hợp sẽ góp phần phản ánh sát giá trị tại thời điểm ngân hàng xem xét nhận chuyển nhượng khoản nợ, đồng thời hỗ trợ đánh giá hiệu quả của phương án đầu tư.
Quy trình thẩm định tài sản bảo đảm trước khi ngân hàng nhận chuyển nhượng khoản nợ
Trong hoạt động mua bán khoản nợ, yếu tố thời gian thường ảnh hưởng trực tiếp đến quá trình đàm phán và ra quyết định đầu tư. Tuy nhiên, tiến độ chỉ thực sự có ý nghĩa khi kết quả thẩm định phản ánh đầy đủ giá trị tài sản và các rủi ro liên quan.
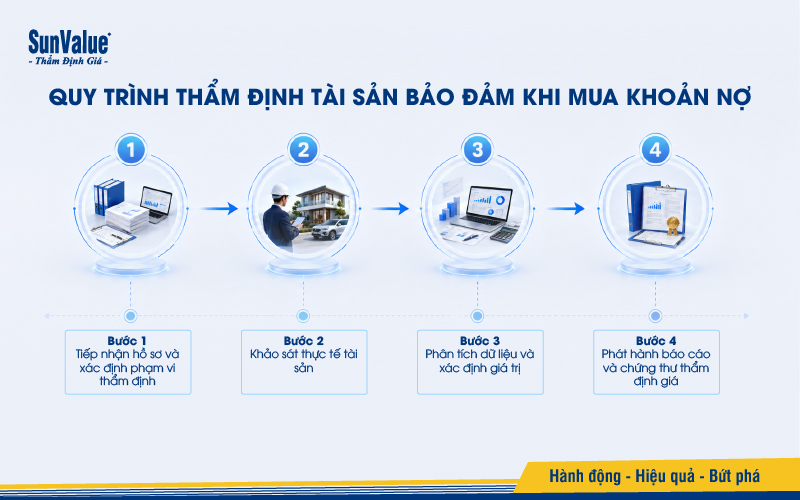
Đối với mỗi hồ sơ, SunValue triển khai quy trình thẩm định theo các bước sau:
Bước 1: Tiếp nhận hồ sơ và xác định phạm vi thẩm định
Ngân hàng cung cấp các tài liệu liên quan đến khoản nợ và tài sản bảo đảm như:
-
Hồ sơ pháp lý của tài sản.
-
Hợp đồng bảo đảm.
-
Hồ sơ tín dụng.
-
Báo cáo định giá trước đây (nếu có).
-
Hồ sơ kỹ thuật, bản vẽ hoặc các tài liệu liên quan.
Trên cơ sở đó, SunValue rà soát hồ sơ, xác định phạm vi công việc, loại tài sản cần thẩm định và phương pháp triển khai phù hợp với mục đích nhận chuyển nhượng khoản nợ.
Bước 2: Khảo sát thực tế tài sản
Đội ngũ thẩm định viên tiến hành khảo sát nhằm đánh giá:
-
Hiện trạng tài sản.
-
Chất lượng công trình hoặc máy móc thiết bị.
-
Mức độ khai thác.
-
Khả năng sử dụng.
-
Các yếu tố có thể ảnh hưởng đến giá trị và tính thanh khoản.
Đối với tài sản là dự án bất động sản, khu công nghiệp hoặc nhà máy, quá trình khảo sát được kết hợp với việc thu thập dữ liệu quy hoạch, thông tin thị trường và các yếu tố có liên quan.
Bước 3: Phân tích dữ liệu và xác định giá trị
Sau khi khảo sát, chuyên gia tiến hành:
-
Thu thập giao dịch so sánh.
-
Phân tích biến động thị trường.
-
Đánh giá hiện trạng và hồ sơ pháp lý.
-
Phân tích khả năng thanh khoản.
-
Áp dụng phương pháp thẩm định phù hợp theo từng loại tài sản.
Kết quả thẩm định phản ánh giá trị tài sản tại thời điểm ngân hàng xem xét nhận chuyển nhượng khoản nợ, thay vì dựa trên dữ liệu đã cũ tại thời điểm cấp tín dụng.
Bước 4: Phát hành báo cáo và chứng thư thẩm định giá
Báo cáo và chứng thư thẩm định giá được lập theo quy định pháp luật hiện hành, phản ánh kết quả khảo sát, phân tích và xác định giá trị tài sản tại thời điểm thẩm định.
Đây là nguồn thông tin quan trọng để ngân hàng tham khảo khi:
-
Đánh giá mức độ bảo đảm của khoản nợ.
-
Phân tích khả năng thu hồi vốn.
-
Xây dựng phương án đàm phán giá mua.
-
Hoàn thiện hồ sơ trình Hội đồng tín dụng hoặc cấp có thẩm quyền xem xét.
SunValue hỗ trợ ngân hàng thẩm định tài sản bảo đảm trước khi quyết định mua khoản nợ như thế nào?
Đối với ngân hàng nhận chuyển nhượng khoản nợ, việc xác định giá trị tài sản bảo đảm không chỉ nhằm biết tài sản có giá bao nhiêu mà còn để đánh giá liệu giá trị đó có đủ bảo đảm hiệu quả của thương vụ trong trường hợp phải xử lý tài sản để thu hồi nợ.
Với hơn 24 năm kinh nghiệm trong lĩnh vực thẩm định giá, SunValue đồng hành cùng nhiều ngân hàng, tổ chức tín dụng và công ty quản lý tài sản trong việc đánh giá tài sản bảo đảm phục vụ hoạt động mua bán khoản nợ.
Cập nhật giá trị tài sản theo điều kiện thị trường
Một báo cáo định giá được lập nhiều năm trước có thể không còn phản ánh đúng giá trị của tài sản tại thời điểm giao dịch.
SunValue hỗ trợ ngân hàng cập nhật:
-
Giá trị thị trường hiện tại.
-
Hiện trạng thực tế của tài sản.
-
Khả năng khai thác và tạo dòng tiền.
-
Mức độ thanh khoản.
-
Các yếu tố pháp lý có thể ảnh hưởng đến việc xử lý tài sản.
-
Những biến động của thị trường có thể tác động đến giá trị trong tương lai.
Những thông tin này giúp ngân hàng đánh giá toàn diện tài sản bảo đảm trước khi quyết định nhận chuyển nhượng khoản nợ.
Am hiểu quy trình và yêu cầu của hệ thống ngân hàng
SunValue đã và đang cung cấp dịch vụ thẩm định giá cho nhiều ngân hàng và tổ chức tài chính như:
-
Agribank
-
Vietcombank
-
VietinBank
-
BIDV
-
HDBank
-
MSB
-
VPBank
-
VIB
-
ACB
-
Sacombank
-
SHB
-
OCB
-
SeABank
-
KienlongBank
-
NCB
-
VietABank
-
Woori Bank
-
Shinhan Bank
-
HSBC
-
Standard Chartered
-
UOB
-
Public Bank
-
Bank of China
-
KB Kookmin Bank
-
Maybank
-
VAMC
Quá trình hợp tác với nhiều tổ chức tín dụng giúp SunValue hiểu rõ yêu cầu về hồ sơ, tiến độ, quy trình phối hợp và các tiêu chí đánh giá tài sản phục vụ hoạt động cấp tín dụng, xử lý nợ và nhận chuyển nhượng khoản nợ.
Năng lực thẩm định nhiều loại tài sản bảo đảm
SunValue có kinh nghiệm thẩm định nhiều loại tài sản thường xuất hiện trong các giao dịch mua bán khoản nợ, bao gồm:
-
Dự án bất động sản.
-
Khu công nghiệp.
-
Nhà máy, nhà xưởng.
-
Trung tâm thương mại.
-
Cao ốc văn phòng.
-
Khách sạn và khu nghỉ dưỡng.
-
Máy móc, thiết bị và dây chuyền sản xuất.
-
Phương tiện vận tải.
-
Doanh nghiệp.
-
Quyền tài sản.
-
Cổ phần và phần vốn góp.
-
Các loại tài sản bảo đảm khác theo yêu cầu của tổ chức tín dụng.
Đối với mỗi hồ sơ, SunValue thực hiện khảo sát thực tế, phân tích dữ liệu thị trường và đánh giá hồ sơ pháp lý nhằm cung cấp kết quả thẩm định khách quan, phù hợp với mục đích sử dụng của ngân hàng.
Triển khai nhanh trên phạm vi toàn quốc
SunValue hiện có hơn 40 chi nhánh và văn phòng, cùng 300+ chuyên gia, thẩm định viên và nhân sự chuyên môn trên cả nước.
Mạng lưới này giúp SunValue chủ động khảo sát và thẩm định nhiều tài sản tại các địa phương khác nhau, đáp ứng yêu cầu về tiến độ đối với các thương vụ có giá trị lớn hoặc tài sản bảo đảm phân bố trên nhiều tỉnh, thành.
Kinh nghiệm triển khai thực tế
Trường hợp 1: Thẩm định dự án bất động sản trước khi nhận chuyển nhượng khoản nợ
Một ngân hàng thương mại xem xét nhận chuyển nhượng khoản nợ có tài sản bảo đảm là dự án bất động sản.
SunValue được giao nhiệm vụ khảo sát hiện trạng, rà soát hồ sơ pháp lý, phân tích dữ liệu thị trường và xác định giá trị tài sản tại thời điểm giao dịch. Kết quả thẩm định giúp ngân hàng có thêm cơ sở đánh giá mức độ bảo đảm của khoản nợ và xây dựng phương án đàm phán phù hợp.
Trường hợp 2: Thẩm định nhà máy và dây chuyền sản xuất
Một công ty quản lý tài sản (AMC) tiếp nhận khoản nợ có tài sản bảo đảm là nhà máy và dây chuyền sản xuất.
SunValue thực hiện khảo sát hiện trạng, đánh giá mức độ hao mòn, khả năng vận hành và tính thanh khoản của từng nhóm tài sản, từ đó hỗ trợ AMC xây dựng phương án xử lý và thu hồi nợ.
Câu hỏi thường gặp
-
Ngân hàng có bắt buộc phải thẩm định lại tài sản bảo đảm trước khi mua khoản nợ không?
Pháp luật không quy định mọi giao dịch mua bán khoản nợ đều phải thẩm định lại tài sản bảo đảm. Tuy nhiên, trong trường hợp báo cáo định giá đã được lập từ lâu, tài sản có nhiều biến động hoặc khoản nợ có giá trị lớn, việc cập nhật giá trị tài sản sẽ giúp ngân hàng có thêm cơ sở để đánh giá rủi ro và hiệu quả đầu tư.
-
Báo cáo thẩm định giá có quyết định giá mua khoản nợ không?
Không. Báo cáo thẩm định giá là một trong những nguồn thông tin phục vụ quá trình phân tích và đàm phán. Quyết định giá mua khoản nợ còn phụ thuộc vào nhiều yếu tố khác như chất lượng khoản vay, khả năng thu hồi nợ, phương án xử lý tài sản và chiến lược đầu tư của từng ngân hàng.
-
SunValue có thể thẩm định những loại tài sản nào?
SunValue thực hiện thẩm định nhiều loại tài sản như bất động sản, dự án đầu tư, nhà máy, máy móc thiết bị, doanh nghiệp, quyền tài sản, phương tiện vận tải và các loại tài sản bảo đảm khác theo yêu cầu của khách hàng.
Kết luận
Trong hoạt động mua bán khoản nợ giữa các tổ chức tín dụng, việc đánh giá chính xác giá trị tài sản bảo đảm là cơ sở quan trọng để ngân hàng phân tích khả năng thu hồi vốn, kiểm soát rủi ro và xây dựng phương án đầu tư hiệu quả. Một báo cáo thẩm định giá độc lập, được thực hiện theo đúng quy định và cập nhật theo diễn biến thị trường sẽ giúp ngân hàng có thêm dữ liệu để đưa ra quyết định nhận chuyển nhượng khoản nợ trên cơ sở khách quan và minh bạch.
Với hơn 24 năm kinh nghiệm, mạng lưới triển khai trên toàn quốc cùng kinh nghiệm hợp tác với nhiều ngân hàng và tổ chức tín dụng, SunValue cung cấp dịch vụ thẩm định tài sản bảo đảm phục vụ hoạt động mua bán khoản nợ, góp phần hỗ trợ các ngân hàng nâng cao hiệu quả quản trị rủi ro và tối ưu quá trình ra quyết định đầu tư.
Bài viết liên quan
- THẨM ĐỊNH GIÁ ĐẤT: GIẢI PHÁP TỐI ƯU CHO VIỆC ĐÓNG THUẾ ĐẤT
- THẨM ĐỊNH GIÁ CHÍNH XÁC, CỔ PHẦN HÓA DOANH NGHIỆP THÀNH CÔNG
- HONDA VÀ NISSAN SÁP NHẬP: TƯƠNG LAI MỚI CHO NGÀNH Ô TÔ
- ĐẠI HỘI CỔ ĐÔNG 2026: DOANH NGHIỆP CẦN CHUẨN BỊ GÌ?
- THẨM ĐỊNH GIÁ DOANH NGHIỆP CHO MỤC ĐÍCH M&A
- LUẬT ĐẤT ĐAI 2024 CÓ GÌ MỚI? CÓ HIỆU LỰC KHI NÀO?
- KHI NÀO ÁP DỤNG BẢNG GIÁ ĐẤT MỚI? CẬP NHẬT CHÍNH THỨC
- IPO DOANH NGHIỆP: ĐỊNH GIÁ ĐÚNG ĐỂ BỨT PHÁ THỊ TRƯỜNG
- THẨM ĐỊNH TÀI CHÍNH DOANH NGHIỆP: DOANH NGHIỆP MẠNH HAY YẾU?
- CHI PHÍ DỊCH VỤ THẨM ĐỊNH GIÁ DOANH NGHIỆP
- MỸ ÁP THUẾ 46% TÁC ĐỘNG GÌ ĐẾN THỊ TRƯỜNG BĐS VIỆT NAM?
- Vay mua nhà cần bao nhiêu tiền? Cách tính chuẩn 2026


