Cách tính lãi suất vay ngân hàng chuẩn và mới nhất 2026
Bạn đang dự định vay mua nhà, mua ô tô hoặc vay vốn kinh doanh nhưng chưa biết mỗi tháng phải trả bao nhiêu tiền? Chỉ cần chênh lệch 1 – 2% lãi suất hoặc lựa chọn sai thời hạn vay, tổng chi phí có thể tăng thêm hàng trăm triệu đồng. Vì vậy, hiểu đúng cách tính lãi suất vay ngân hàng không chỉ giúp bạn chủ động tài chính mà còn tối ưu hạn mức vay và giảm áp lực trả nợ trong tương lai.
Lãi suất vay ngân hàng là gì?
Lãi suất vay ngân hàng là khoản chi phí mà khách hàng phải trả cho ngân hàng để được sử dụng một khoản tiền trong thời gian nhất định.
Ví dụ, nếu khách hàng vay 1 tỷ đồng với lãi suất 8%/năm thì ngoài số tiền gốc phải hoàn trả, người vay còn phải thanh toán thêm tiền lãi theo mức lãi suất đã thỏa thuận trong hợp đồng tín dụng.
Lãi suất vay thường được thể hiện theo tỷ lệ phần trăm trên năm và có thể thay đổi tùy theo:
-
Loại hình vay vốn.
-
Chính sách của ngân hàng.
-
Hồ sơ tín dụng của khách hàng.
-
Giá trị tài sản bảo đảm.
-
Biến động thị trường tài chính.
Mức lãi suất thực tế có thể thay đổi theo từng thời điểm và chính sách của từng ngân hàng. Cập nhật chi tiết mặt bằng lãi suất mới nhất và so sánh các chương trình vay phổ biến hiện nay tại: Lãi suất vay ngân hàng mới nhất
Các hình thức tính lãi suất vay ngân hàng phổ biến
Tính lãi theo dư nợ gốc ban đầu
Đây là phương pháp tính lãi trên toàn bộ số tiền vay ban đầu trong suốt thời gian vay.
Ưu điểm:
-
Dễ tính toán.
-
Khoản lãi cố định.
-
Dễ lập kế hoạch tài chính.
Nhược điểm:
-
Tổng chi phí lãi vay thường cao hơn.
-
Không phản ánh đúng số dư nợ thực tế.
Ví dụ:
-
Khoản vay: 500 triệu đồng.
-
Lãi suất: 10%/năm.
Tiền lãi mỗi tháng: 500.000.000 x 10% ÷ 12 = 4.166.667 đồng.
Dù khách hàng đã trả bớt tiền gốc, khoản lãi vẫn được tính trên 500 triệu đồng.
Tính lãi theo dư nợ giảm dần
Đây là phương pháp phổ biến nhất hiện nay tại các ngân hàng thương mại.
Tiền lãi được tính trên số dư nợ thực tế còn lại sau mỗi kỳ thanh toán.
Ưu điểm:
-
Tiền lãi giảm dần theo thời gian.
-
Tổng chi phí vay thấp hơn.
-
Công bằng hơn cho người vay.
Nhược điểm:
-
Khó tính toán hơn.
-
Khoản thanh toán thay đổi theo từng tháng.
Công thức tính lãi suất vay ngân hàng
Công thức tính tiền gốc hàng tháng: Gốc hàng tháng = Tổng số tiền vay ÷ Số tháng vay
Công thức tính tiền lãi hàng tháng: Lãi hàng tháng = Dư nợ còn lại x Lãi suất năm ÷ 12
Tổng tiền phải trả: Tổng thanh toán = Tiền gốc + Tiền lãi
Người vay cần lưu ý rằng tiền lãi tháng đầu thường cao nhất và giảm dần ở các tháng tiếp theo nếu áp dụng phương pháp dư nợ giảm dần.
Bảng tính khoản vay theo số tiền vay
Giả định lãi suất 8%/năm theo phương pháp dư nợ giảm dần.
|
Khoản vay |
10 năm |
15 năm |
20 năm |
25 năm |
|
500 triệu |
~7,5 triệu |
~6,1 triệu |
~5,4 triệu |
~5 triệu |
|
1 tỷ |
~15 triệu |
~12,2 triệu |
~10,84 triệu |
~10 triệu |
|
2 tỷ |
~30 triệu |
~24,4 triệu |
~21,68 triệu |
~20 triệu |
|
3 tỷ |
~45 triệu |
~36,6 triệu |
~32,5 triệu |
~30 triệu |
Lưu ý: Đây là khoản thanh toán tháng đầu mang tính tham khảo.
Bảng tính vay mua nhà phổ biến
|
Giá trị nhà |
Vốn tự có |
Khoản vay |
Thanh toán tháng đầu (20 năm, 8%/năm) |
|
2 tỷ |
600 triệu |
1,4 tỷ |
~15,2 triệu |
|
3 tỷ |
1 tỷ |
2 tỷ |
~21,7 triệu |
|
4 tỷ |
1,5 tỷ |
2,5 tỷ |
~27,1 triệu |
|
5 tỷ |
2 tỷ |
3 tỷ |
~32,5 triệu |
Đang dự định vay mua nhà? Xem ngay bài viết lãi suất vay mua nhà để cập nhật mức lãi suất mới nhất và lựa chọn phương án vay phù hợp với khả năng tài chính.
Bảng tính vay mua ô tô
|
Giá xe |
Tỷ lệ vay |
Khoản vay |
Thanh toán tháng đầu |
|
600 triệu |
70% |
420 triệu |
~8 triệu |
|
800 triệu |
70% |
560 triệu |
~10,7 triệu |
|
1 tỷ |
70% |
700 triệu |
~13,3 triệu |
|
1,5 tỷ |
70% |
1,05 tỷ |
~20 triệu |
Lãi suất vay ngân hàng hiện nay khoảng bao nhiêu?
Mức lãi suất thực tế thay đổi theo từng ngân hàng, sản phẩm vay và hồ sơ khách hàng.
|
Nhóm sản phẩm |
Lãi suất tham khảo |
|
Vay mua nhà |
5,5 – 10%/năm |
|
Vay mua ô tô |
7 – 12%/năm |
|
Vay kinh doanh thế chấp |
6 – 10%/năm |
|
Vay tín chấp |
10 – 24%/năm |
So sánh lãi suất tham khảo của một số ngân hàng
|
Ngân hàng |
Lãi suất ưu đãi tham khảo |
|
Agribank |
Từ khoảng 5,5 – 7% |
|
BIDV |
Khoảng 6 – 8,5% |
|
Vietcombank |
Khoảng 5,5 – 8% |
|
VietinBank |
Khoảng 5,6 – 8,5% |
|
VPBank |
Khoảng 6,5 – 9% |
|
ACB |
Khoảng 6,5 – 9% |
|
Sacombank |
Khoảng 7 – 9,5% |
|
HDBank |
Khoảng 6,5 – 9% |
Lưu ý: Lãi suất có thể thay đổi theo từng thời điểm và chương trình tín dụng.
Bảng tính khoản vay theo các mức phổ biến
Vay 500 triệu đồng
Giả định:
-
Thời hạn vay: 5 năm.
-
Lãi suất: 9%/năm.
|
Khoản mục |
Giá trị |
|
Tiền gốc hàng tháng |
8,33 triệu đồng |
|
Tiền lãi tháng đầu |
3,75 triệu đồng |
|
Tổng thanh toán tháng đầu |
12,08 triệu đồng |
Vay 1 tỷ đồng
Giả định:
-
Thời hạn vay: 20 năm.
-
Lãi suất: 8%/năm.
|
Khoản mục |
Giá trị |
|
Tiền gốc hàng tháng |
4,17 triệu đồng |
|
Tiền lãi tháng đầu |
6,67 triệu đồng |
|
Tổng thanh toán tháng đầu |
10,84 triệu đồng |
Vay 2 tỷ đồng
Giả định:
-
Thời hạn vay: 20 năm.
-
Lãi suất: 8%/năm.
|
Khoản mục |
Giá trị |
|
Tiền gốc hàng tháng |
8,33 triệu đồng |
|
Tiền lãi tháng đầu |
13,33 triệu đồng |
|
Tổng thanh toán tháng đầu |
21,66 triệu đồng |
5 sai lầm phổ biến khi tính lãi suất vay ngân hàng
-
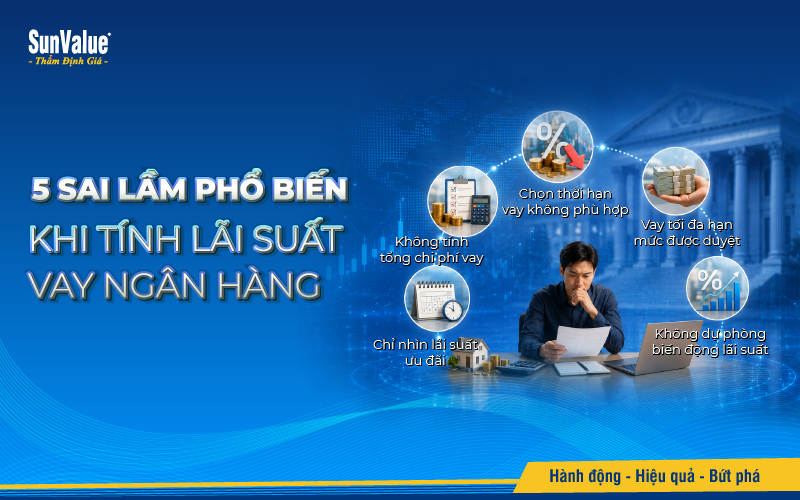
Chỉ nhìn lãi suất ưu đãi: Nhiều khách hàng chỉ quan tâm lãi suất năm đầu mà bỏ qua lãi suất sau ưu đãi.
-
Không tính tổng chi phí vay: Ngoài lãi vay còn có:
-
Phí trả nợ trước hạn.
-
Bảo hiểm khoản vay.
-
Bảo hiểm tài sản.
-
Chi phí hồ sơ.
-
-
Chọn thời hạn vay không phù hợp: Thời hạn quá ngắn có thể gây áp lực trả nợ lớn.
-
Vay tối đa hạn mức được duyệt: Không phải cứ được vay nhiều là nên vay tối đa.
-
Không dự phòng biến động lãi suất: Lãi suất thị trường luôn có thể thay đổi theo chu kỳ kinh tế.
Những yếu tố ảnh hưởng đến số tiền phải trả hàng tháng
Không phải hai khoản vay có cùng số tiền sẽ có mức trả góp giống nhau. Số tiền thanh toán thực tế phụ thuộc vào nhiều yếu tố:
-
Lãi suất vay: Chỉ cần chênh lệch 1 – 2% lãi suất, tổng chi phí vay có thể tăng thêm hàng trăm triệu đồng đối với các khoản vay dài hạn.
-
Thời hạn vay:
-
Thời hạn ngắn: Trả góp hàng tháng cao hơn nhưng tổng tiền lãi thấp hơn.
-
Thời hạn dài: Trả góp hàng tháng thấp hơn nhưng tổng tiền lãi cao hơn.
-
-
Phương thức trả nợ:
-
Trả gốc đều.
-
Trả theo niên kim cố định.
-
Trả theo lịch thanh toán riêng của ngân hàng.
-
-
Giá trị tài sản bảo đảm: Đối với các khoản vay thế chấp, giá trị tài sản bảo đảm ảnh hưởng trực tiếp đến hạn mức vay được phê duyệt.
Vì sao cùng một tài sản nhưng hạn mức vay khác nhau?
Sau khi tính được số tiền phải trả hàng tháng, nhiều khách hàng tiếp tục thắc mắc:
-
Vì sao tài sản của tôi được ngân hàng A định giá cao hơn ngân hàng B?
-
Vì sao nhà đất trị giá khoảng 5 tỷ đồng nhưng chỉ được vay hơn 3 tỷ đồng?
-
Làm thế nào để tăng hạn mức vay?
Thực tế, giá trị tài sản và hạn mức vay là hai khái niệm hoàn toàn khác nhau. Ngân hàng không căn cứ hoàn toàn vào giá rao bán hoặc giá kỳ vọng của chủ tài sản mà đánh giá dựa trên nhiều yếu tố liên quan đến khả năng thu hồi nợ và quản trị rủi ro tín dụng.
Hạn mức vay ngân hàng được xác định như thế nào?
Thông thường, hạn mức vay được xác định theo công thức:
Hạn mức vay = Giá trị tài sản được định giá × Tỷ lệ cho vay (LTV)
Ví dụ:
|
Nội dung |
Giá trị |
|
Giá trị tài sản được định giá |
5 tỷ đồng |
|
Tỷ lệ cho vay |
70% |
|
Hạn mức vay tối đa |
3,5 tỷ đồng |
Như vậy, dù tài sản được xác định có giá trị 5 tỷ đồng thì khách hàng cũng không được vay toàn bộ giá trị tài sản.
Tỷ lệ cho vay tham khảo
|
Loại tài sản |
Tỷ lệ cho vay phổ biến |
|
Nhà ở |
70 – 80% |
|
Căn hộ |
70 – 80% |
|
Đất ở |
60 – 75% |
|
Nhà xưởng |
60 – 70% |
|
Máy móc thiết bị |
50 – 70% |
|
Tài sản chuyên dùng |
40 – 60% |
Tỷ lệ thực tế phụ thuộc vào chính sách từng ngân hàng và hồ sơ khách hàng.
Những yếu tố ảnh hưởng đến kết quả định giá
Hồ sơ pháp lý
Đây là yếu tố quan trọng nhất.
Ngân hàng thường xem xét:
-
Giấy chứng nhận quyền sử dụng đất.
-
Quyền sở hữu nhà ở.
-
Hồ sơ hoàn công.
-
Thông tin quy hoạch.
-
Hiện trạng sử dụng.
Một tài sản có vị trí tốt nhưng hồ sơ pháp lý chưa hoàn thiện có thể bị điều chỉnh giảm giá trị đáng kể.
Tính thanh khoản
Tài sản càng dễ mua bán thì khả năng được ngân hàng chấp nhận càng cao.
|
Loại tài sản |
Mức độ thanh khoản |
|
Nhà phố trung tâm |
Rất cao |
|
Căn hộ chung cư |
Cao |
|
Đất ở đô thị |
Cao |
|
Đất nông nghiệp |
Trung bình |
|
Nhà xưởng chuyên dụng |
Trung bình |
|
Máy móc chuyên ngành |
Thấp hơn |
Hiện trạng tài sản
Đối với bất động sản:
-
Vị trí.
-
Mặt tiền.
-
Hạ tầng giao thông.
-
Chất lượng công trình.
-
Khả năng khai thác.
Đối với máy móc thiết bị:
-
Năm sản xuất.
-
Công suất.
-
Tình trạng vận hành.
-
Mức độ hao mòn.
-
Khả năng thanh lý.
Biến động thị trường
Giá rao bán không phải lúc nào cũng phản ánh đúng giá giao dịch thực tế. Trong nhiều trường hợp, ngân hàng sẽ ưu tiên dữ liệu giao dịch thành công và khả năng chuyển nhượng của tài sản hơn là giá chào bán.
Làm thế nào để tăng hạn mức vay ngân hàng?
Nhiều khách hàng cho rằng hạn mức vay hoàn toàn do ngân hàng quyết định. Trên thực tế, người vay hoàn toàn có thể cải thiện hồ sơ để nâng cao khả năng tiếp cận vốn.
-
Hoàn thiện hồ sơ pháp lý: Nên chuẩn bị đầy đủ:
-
Sổ đỏ hoặc sổ hồng.
-
Hồ sơ hoàn công.
-
Hợp đồng mua bán.
-
Hồ sơ sở hữu tài sản.
-
-
Chứng minh thu nhập minh bạch: Ngân hàng đánh giá cao các nguồn thu nhập rõ ràng như:
-
Lương chuyển khoản.
-
Doanh thu kinh doanh.
-
Báo cáo tài chính doanh nghiệp.
-
Hợp đồng cho thuê tài sản.
-
-
Cập nhật hiện trạng tài sản: Một số tài sản đã được cải tạo, nâng cấp hoặc mở rộng nhưng chưa được cập nhật đầy đủ hồ sơ. Điều này có thể làm giảm giá trị tài sản được ghi nhận.
-
Thẩm định lại tài sản: Khách hàng nên cân nhắc thẩm định lại khi:
-
Giá thị trường đã tăng.
-
Tài sản được nâng cấp.
-
Cần vay bổ sung vốn.
-
Chuyển sang ngân hàng khác.
-
Chứng thư cũ đã hết hiệu lực.
-
Vai trò của thẩm định giá trong vay vốn ngân hàng
Trong quá trình xét duyệt tín dụng, giá trị tài sản bảo đảm là một trong những yếu tố quan trọng quyết định hạn mức vay.
Thẩm định giá giúp:
-
Xác định giá trị tài sản khách quan.
-
Hỗ trợ ngân hàng đánh giá rủi ro.
-
Giúp khách hàng hiểu rõ giá trị tài sản của mình.
-
Tạo cơ sở cho việc đàm phán hạn mức tín dụng.
Đối với doanh nghiệp, thẩm định giá còn hỗ trợ trong các nhu cầu:
-
Vay vốn lưu động.
-
Đầu tư mở rộng sản xuất.
-
Tái cấu trúc nợ.
-
Phát hành trái phiếu có tài sản bảo đảm.
-
Mua bán và sáp nhập doanh nghiệp.
Dịch vụ thẩm định giá tài sản bảo đảm vay vốn ngân hàng tại SunValue
Với hơn 24 năm kinh nghiệm trong lĩnh vực thẩm định giá, SunValue cung cấp dịch vụ định giá tài sản phục vụ vay vốn ngân hàng cho khách hàng cá nhân và doanh nghiệp trên toàn quốc.
Các nhóm tài sản thường được thẩm định bao gồm:
-
Nhà phố.
-
Căn hộ.
-
Đất nền.
-
Biệt thự.
-
Nhà xưởng.
-
Kho bãi.
-
Máy móc thiết bị.
-
Phương tiện vận tải.
-
Dự án đầu tư.
-
Doanh nghiệp và cổ phần vốn góp.
Việc xác định đúng giá trị tài sản không chỉ hỗ trợ quá trình vay vốn mà còn giúp khách hàng chủ động hơn trong các quyết định tài chính và đầu tư.
Kết luận
Tính lãi suất vay ngân hàng là bước quan trọng giúp người vay dự kiến được số tiền phải trả hàng tháng, tổng chi phí vay và khả năng cân đối tài chính. Tuy nhiên, bên cạnh lãi suất, người vay cũng cần quan tâm đến hạn mức tín dụng, giá trị tài sản bảo đảm và các điều kiện tín dụng liên quan.
Nếu cần thẩm định giá nhà đất, căn hộ, nhà xưởng, máy móc thiết bị hoặc tài sản bảo đảm phục vụ vay vốn ngân hàng, SunValue sẵn sàng đồng hành cùng khách hàng bằng dịch vụ thẩm định giá chuyên nghiệp, minh bạch và phù hợp với nhu cầu thực tế.
Bài viết liên quan
- BẢNG GIÁ ĐẤT TP.HCM MỚI NHẤT: CẬP NHẬT CHI TIẾT TỪNG KHU VỰC
- BÍ QUYẾT CHIA TÀI SẢN TRƯỚC HÔN NHÂN HỢP LÝ: BẠN ĐÃ BIẾT?
- CÁCH CHUYỂN ĐỔI VÍ VETC, EPASS SANG TÀI KHOẢN GIAO THÔNG
- GOLF VÀ NHỮNG ĐIỀU CẦN BIẾT KHI THẨM ĐỊNH DỰ ÁN SÂN GOLF
- NỢ XẤU NGÂN HÀNG LÀ GÌ? NỢ XẤU VAY ĐƯỢC NGÂN HÀNG NÀO?
- THẨM ĐỊNH GIÁ TÀU THUYỀN ĐỂ VAY VỐN, THẾ CHẤP NGÂN HÀNG
- CÁCH ĐỊNH GIÁ BẤT ĐỘNG SẢN CỦA NGÂN HÀNG NĂM 2023
- TOP 3 CÔNG TY THẨM ĐỊNH GIÁ UY TÍN NHẤT HIỆN NAY
- NGUỒN VỐN FDI LÀ GÌ? XU HƯỚNG VỐN FDI VÀO VIỆT NAM 2025
- ĐỊNH GIÁ ĐẤT ĐAI TRƯỚC KHI MUA BÁN ĐỂ TRÁNH ĐẦU CƠ, THỔI GIÁ
- XÚC TIẾN THƯƠNG MẠI: CƠ HỘI VÀNG KẾT NỐI DOANH NGHIỆP
- Chứng chỉ môi giới bất động sản: Học ở đâu, thi thế nào?


