Thẩm định giá đất khi M&A cần xác định giá trị gì?
Một doanh nghiệp sở hữu hoặc sử dụng khu đất, nhà máy có giá trị lớn thường khiến nhà đầu tư đặt câu hỏi: khu đất này được tính bao nhiêu trong thương vụ M&A?
Tuy nhiên, trong một thương vụ mua bán, sáp nhập doanh nghiệp, nhà đầu tư có thể nhận chuyển nhượng cổ phần, phần vốn hoặc thực hiện giao dịch đối với dự án, bất động sản hay nhóm tài sản cụ thể. Vì vậy, việc doanh nghiệp có quyền sử dụng đất giá trị lớn không đồng nghĩa nhà đầu tư đang trực tiếp mua riêng khu đất đó.
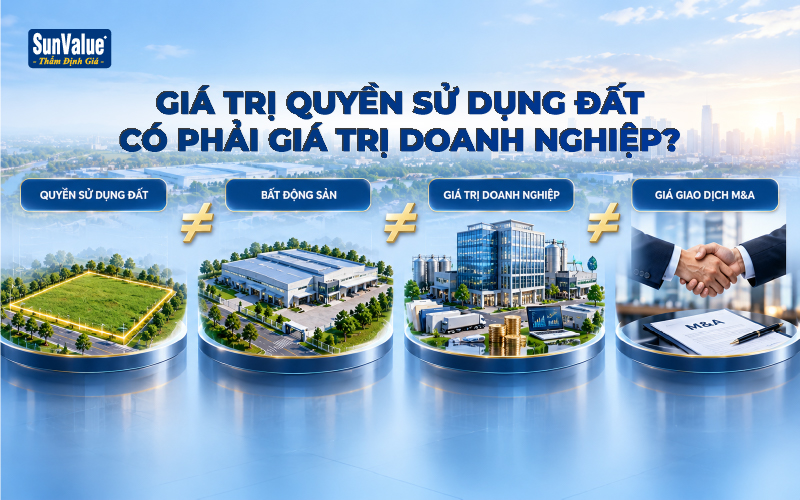
Đây là lý do thẩm định giá đất khi M&A cần xác định rõ đối tượng giao dịch, tài sản liên quan và mục đích sử dụng kết quả. Đặc biệt, cần phân biệt giá trị quyền sử dụng đất, giá trị bất động sản, giá trị doanh nghiệp và giá giao dịch M&A.
Trong M&A, bên mua đang mua đất hay mua doanh nghiệp?
Đây là vấn đề cần làm rõ trước khi xác định tài sản cần thẩm định.
Trong thực tế, thương vụ M&A có thể được cấu trúc theo nhiều hình thức. Chẳng hạn, nhà đầu tư có thể nhận chuyển nhượng cổ phần hoặc phần vốn tại doanh nghiệp; hoặc giao dịch có thể tập trung vào một dự án, bất động sản hay nhóm tài sản cụ thể.
Giả sử Công ty A đang vận hành nhà máy trên một khu đất lớn và nhà đầu tư B muốn nhận chuyển nhượng phần vốn tại Công ty A. Trong trường hợp này, nhà đầu tư không mặc nhiên đang trực tiếp mua riêng quyền sử dụng đất. Bất động sản có thể là một trong những tài sản quan trọng cần được xem xét trong phạm vi thương vụ.
Do đó, trước khi thẩm định cần lần lượt làm rõ đối tượng giao dịch, tài sản liên quan, đối tượng cần thẩm định và mục đích sử dụng kết quả.
Nếu các nội dung này bị gộp lại, bên mua có thể lấy giá trị của một tài sản để suy ra giá trị của toàn bộ doanh nghiệp hoặc thương vụ.
Giá trị quyền sử dụng đất có phải giá trị doanh nghiệp?
Không. Đây là những phạm vi giá trị khác nhau.
Một doanh nghiệp sản xuất có thể sở hữu hoặc sử dụng nhiều nhóm tài sản như quyền sử dụng đất, nhà xưởng, máy móc thiết bị, tài sản tài chính, tài sản vô hình và các tài sản khác. Đồng thời, doanh nghiệp còn có các khoản nợ, nghĩa vụ và nhiều yếu tố liên quan đến hoạt động kinh doanh.
Việc xác định giá trị doanh nghiệp vì vậy không thể chỉ dựa vào giá trị của một bất động sản.
Ví dụ, nếu một bất động sản của doanh nghiệp được xác định có giá trị 200 tỷ đồng thì không thể từ đó kết luận doanh nghiệp cũng có giá trị 200 tỷ đồng. Ngược lại, một doanh nghiệp có giá trị lớn cũng không có nghĩa toàn bộ giá trị đó đến từ đất hoặc bất động sản.
Trong thương vụ M&A cần phân biệt: Giá trị QSDĐ ≠ Giá trị bất động sản ≠ Giá trị doanh nghiệp ≠ Giá giao dịch M&A
Quyền sử dụng đất có thể là một cấu phần quan trọng trong cơ cấu tài sản, nhưng việc xác định giá trị doanh nghiệp, cổ phần hoặc phần vốn là một phạm vi khác và cần được xem xét theo đúng đối tượng, mục đích và phương pháp thẩm định phù hợp.
Giá trị quyền sử dụng đất trong M&A phụ thuộc những thông tin nào?
Diện tích lớn chưa đủ để kết luận quyền sử dụng đất có giá trị lớn tương ứng.
Khi thẩm định, cần xem xét tổng thể các đặc điểm của tài sản và thông tin liên quan, chẳng hạn loại đất, mục đích sử dụng, vị trí, diện tích, thời hạn và hình thức sử dụng đất, hiện trạng, tài sản gắn liền với đất, cùng các yếu tố có ảnh hưởng đến giá trị tại thời điểm thẩm định.
Trong thương vụ M&A, những thông tin này càng cần được làm rõ khi quyền sử dụng đất hoặc bất động sản chiếm tỷ trọng đáng kể trong cơ cấu tài sản của doanh nghiệp mục tiêu.
Do đó, không nên chỉ áp dụng cách tính đơn giản: Diện tích × một mức giá tham khảo = giá trị quyền sử dụng đất
Mức giá của một khu đất lân cận cũng không mặc nhiên phản ánh giá trị của tài sản doanh nghiệp mục tiêu nếu có sự khác biệt về vị trí, đặc điểm sử dụng đất, thời hạn, hiện trạng, tài sản gắn liền hoặc các yếu tố ảnh hưởng đến giá trị.
M&A nhà máy cần thẩm định đất hay toàn bộ nhà máy?
Điều này phụ thuộc vào đối tượng cần thẩm định và mục đích sử dụng kết quả.
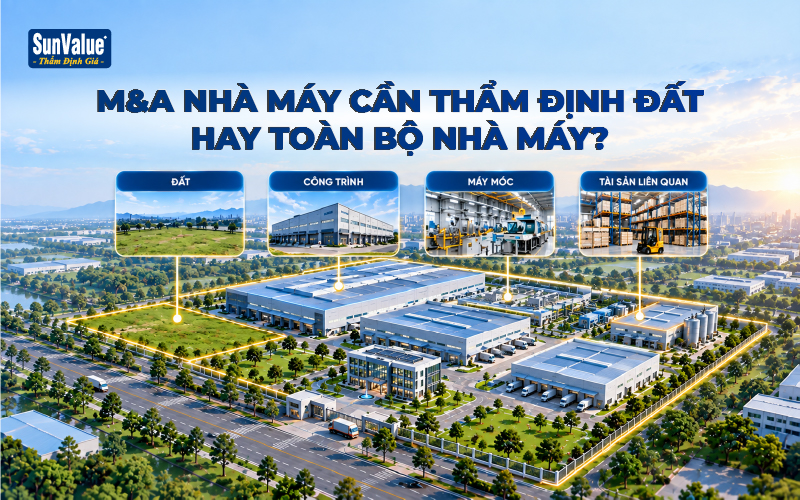
Một nhà máy có thể gồm quyền sử dụng đất, nhà xưởng, kho bãi, văn phòng, hạ tầng, máy móc và dây chuyền sản xuất. Các tài sản cùng tồn tại tại một địa điểm nhưng không vì thế mà mặc nhiên thuộc cùng một đối tượng thẩm định.
Nếu bên mua chỉ cần xác định giá trị quyền sử dụng đất, phạm vi thẩm định có thể tập trung vào tài sản này.
Nếu cần xác định giá trị bất động sản gồm quyền sử dụng đất và nhà xưởng, phạm vi cần được xác định tương ứng.
Nếu thương vụ có nhiều nhóm tài sản quan trọng, doanh nghiệp nên lập danh mục để làm rõ:
-
Tài sản nào thuộc doanh nghiệp mục tiêu;
-
Tài sản nào liên quan đến phạm vi giao dịch;
-
Tài sản nào cần thẩm định;
-
Tài sản nào cần được xem xét theo nghiệp vụ chuyên môn khác.
Đặc biệt, máy móc hoặc dây chuyền sản xuất không nên mặc nhiên được coi là một phần của bất động sản chỉ vì đang được bố trí trong nhà máy.
Với những tài sản có nhiều cấu phần, doanh nghiệp cần xác định rõ phạm vi thẩm định giá đất và nhà xưởng trước khi yêu cầu xác định giá trị toàn bộ tài sản.
Thẩm định giá đất khi M&A hỗ trợ bên mua thế nào?
Trong phạm vi phù hợp, kết quả thẩm định có thể cung cấp thêm cơ sở để bên mua hoặc nhà đầu tư:
-
Xem xét giá trị của bất động sản quan trọng;
-
Đối chiếu thông tin tài sản do bên bán cung cấp;
-
Hiểu rõ hơn cơ cấu tài sản của doanh nghiệp mục tiêu;
-
Hỗ trợ quá trình xem xét và thương lượng;
-
Hạn chế phụ thuộc hoàn toàn vào kỳ vọng giá của bên bán;
-
Có thêm thông tin để đánh giá thương vụ cùng các dữ liệu khác.
Tuy nhiên, kết quả thẩm định giá đất khi M&A không đưa ra kết luận nhà đầu tư nên mua doanh nghiệp với mức giá nào.
Giá giao dịch cuối cùng còn phụ thuộc vào đối tượng giao dịch, giá trị doanh nghiệp hoặc phần vốn trong trường hợp tương ứng, tình hình kinh doanh, nghĩa vụ, triển vọng, điều khoản giao dịch và quá trình thương lượng giữa các bên.
Bên bán có cần thẩm định đất và bất động sản trước M&A?
Nhu cầu thẩm định không chỉ xuất hiện ở bên mua.
Nếu doanh nghiệp sở hữu nhà máy, quỹ đất hoặc bất động sản được hình thành từ nhiều năm trước, bên bán có thể cần thêm cơ sở về giá trị hiện tại của các tài sản quan trọng trước khi bước vào đàm phán.
Việc xác định giá trị có thể hỗ trợ doanh nghiệp chuẩn bị thông tin tài sản rõ hơn, xem xét cơ cấu giá trị và hạn chế phụ thuộc hoàn toàn vào giá trị lịch sử hoặc kỳ vọng chủ quan.
Tuy nhiên, giá đất tăng không đồng nghĩa giá trị doanh nghiệp tăng tương ứng. Bất động sản vẫn cần được đặt trong tổng thể tài sản, nghĩa vụ và các yếu tố liên quan đến doanh nghiệp.
Thẩm định giá đất có thay thế due diligence trong M&A không?
Không.
Trong một thương vụ M&A, các bên có thể cần nhiều hoạt động chuyên môn khác nhau:
-
Thẩm định giá tập trung xác định giá trị của đối tượng thẩm định theo mục đích cụ thể.
-
Legal due diligence tập trung rà soát các vấn đề pháp lý trong phạm vi tương ứng.
-
Financial due diligence tập trung xem xét thông tin tài chính và các vấn đề liên quan đến thương vụ.
Các hoạt động này có thể bổ trợ cho nhau nhưng không thay thế nhau.
Đối với quyền sử dụng đất, việc thu thập và xem xét hồ sơ phục vụ thẩm định giá cũng không đồng nghĩa đã kết luận toàn bộ rủi ro pháp lý của bất động sản hoặc thương vụ.
Do đó, kết quả thẩm định nên được sử dụng đúng phạm vi là cơ sở về giá trị, đồng thời doanh nghiệp và nhà đầu tư thực hiện các hoạt động rà soát khác phù hợp với đặc điểm của thương vụ.
Khi nào nên thẩm định riêng quyền sử dụng đất trong M&A?
Không phải mọi thương vụ M&A đều cần đặt trọng tâm như nhau vào quyền sử dụng đất. Nhu cầu xác định riêng giá trị tài sản này thường rõ hơn khi:
-
QSDĐ là tài sản trọng yếu của doanh nghiệp mục tiêu;
-
Doanh nghiệp có quỹ đất đáng kể hoặc nhiều bất động sản;
-
Thương vụ liên quan đến nhà máy, nhà xưởng hoặc kho vận;
-
Doanh nghiệp hoạt động trong lĩnh vực bất động sản hoặc có dự án sử dụng đất;
-
Bất động sản chiếm tỷ trọng đáng kể trong cơ cấu tài sản;
-
Bên mua và bên bán có khác biệt đáng kể về kỳ vọng giá trị bất động sản;
-
Cần xác định riêng giá trị của một bất động sản quan trọng;
-
Cần thêm cơ sở độc lập về giá trị trước quá trình đàm phán.
Ví dụ, một doanh nghiệp sản xuất có nhà máy và quỹ đất lớn sẽ có cơ cấu tài sản khác với doanh nghiệp dịch vụ chủ yếu thuê văn phòng. Trong trường hợp bất động sản là tài sản trọng yếu, giá trị quyền sử dụng đất trong M&A có thể trở thành một trong những thông tin quan trọng cần được làm rõ trước khi các bên xem xét và đàm phán.
Ngược lại, nếu nhu cầu thực tế là xác định giá trị doanh nghiệp, cổ phần hoặc phần vốn, phạm vi thẩm định cần được xác định phù hợp với chính đối tượng đó thay vì chỉ thẩm định quyền sử dụng đất.
Hồ sơ thẩm định giá đất khi M&A cần chuẩn bị gì?
Đối với quyền sử dụng đất và bất động sản, doanh nghiệp có thể chuẩn bị các thông tin, tài liệu ban đầu như:
-
Hồ sơ về quyền sử dụng đất;
-
Vị trí và diện tích;
-
Loại đất, mục đích sử dụng;
-
Thời hạn và hình thức sử dụng đất;
-
Hồ sơ nhà xưởng, công trình trên đất;
-
Danh mục tài sản liên quan;
-
Thông tin về hiện trạng bất động sản;
-
Đối tượng dự kiến cần thẩm định;
-
Mục đích sử dụng kết quả;
-
Thông tin cần thiết về phạm vi thương vụ.
Hồ sơ cụ thể còn phụ thuộc vào đối tượng và mục đích thẩm định. Nếu nhu cầu mở rộng sang thẩm định giá doanh nghiệp, cổ phần, phần vốn hoặc nhiều nhóm tài sản khác, phạm vi hồ sơ cần được xác định tương ứng.
Việc xác định rõ ngay từ đầu đang thẩm định quyền sử dụng đất, bất động sản hay một phạm vi tài sản rộng hơn cũng giúp doanh nghiệp chuẩn bị hồ sơ sát với nhu cầu thực tế hơn.
Thẩm định giá đất và tài sản phục vụ M&A tại SunValue
SunValue cung cấp dịch vụ thẩm định giá bất động sản, doanh nghiệp, máy móc thiết bị và các nhóm tài sản khác phục vụ nhu cầu M&A, đầu tư và tái cấu trúc.
Tùy nhu cầu của thương vụ, phạm vi có thể được xác định theo từng trường hợp:
-
Chỉ cần xác định giá trị QSDĐ hoặc bất động sản: xác định cụ thể bất động sản cần thẩm định.
-
Thương vụ có nhà máy và nhiều nhóm tài sản: xác định danh mục quyền sử dụng đất, công trình, máy móc và các tài sản liên quan cần thẩm định. Với trường hợp này, doanh nghiệp có thể tham khảo thêm Gói 3 – Thẩm định doanh nghiệp – Tài sản sản xuất kinh doanh.
-
Cần xác định giá trị doanh nghiệp, cổ phần hoặc phần vốn: xác định phạm vi thẩm định phù hợp với đối tượng này. Với nhu cầu liên quan đến M&A, tài chính doanh nghiệp và tái cấu trúc, khách hàng có thể tham khảo Gói 5 – Thẩm định tài chính – Trái phiếu – M&A – Doanh nghiệp.
Để xác định phạm vi ban đầu, khách hàng có thể cung cấp thông tin về cấu trúc dự kiến của giao dịch, quyền sử dụng đất hoặc bất động sản, các tài sản liên quan, đối tượng cần thẩm định và mục đích sử dụng kết quả. Từ các thông tin này, SunValue xem xét phạm vi công việc, hồ sơ cần bổ sung, thời gian thực hiện và báo phí phù hợp.
Mục tiêu của thẩm định giá đất khi M&A là xác định giá trị bất động sản trong đúng phạm vi cần xem xét, từ đó cung cấp thêm cơ sở về giá trị cho doanh nghiệp và nhà đầu tư trong quá trình đánh giá, đàm phán thương vụ; không đồng nhất giá trị quyền sử dụng đất với giá trị doanh nghiệp hoặc giá giao dịch M&A.
Bài viết liên quan
- TẦM QUAN TRỌNG CỦA THẨM ĐỊNH GIÁ KHI GIẢI THỂ DOANH NGHIỆP
- ĐỊNH GIÁ TÀI SẢN DOANH NGHIỆP: BÍ QUYẾT TĂNG TRƯỞNG BỀN VỮNG
- CÔNG TY KIỂM TOÁN NÀO UY TÍN NHẤT? BIG 4 KIỂM TOÁN VIỆT NAM
- NHÀ Ở THƯƠNG MẠI LÀ GÌ? THỊ TRƯỜNG NHÀ Ở THƯƠNG MẠI VIỆT NAM
- VAI TRÒ CỦA KIỂM TOÁN BÁO CÁO TÀI CHÍNH ĐỐI VỚI DOANH NGHIỆP
- CÁC PHƯƠNG PHÁP THẨM ĐỊNH GIÁ TÀI SẢN MỚI NHẤT 2023
- ĐỊNH GIÁ ĐẤT SÁT VỚI THỊ TRƯỜNG ĐỂ TRÁNH ĐẦU CƠ THỔI GIÁ
- CHỈ SỐ GIÁ BẤT ĐỘNG SẢN TẠI VIỆT NAM
- TẠI SAO CÁC DỰ ÁN KHU CÔNG NGHIỆP ĐANG THU HÚT NHÀ ĐẦU TƯ?
- ĐỊNH GIÁ CỔ PHIẾU LÀ GÌ? TẠI SAO CẦN ĐỊNH GIÁ CỔ PHIẾU?
- TÀI SẢN VÔ HÌNH VÀ CÁCH XÁC ĐỊNH GIÁ TRỊ TÀI SẢN VÔ HÌNH
- TOP 10 KHÁCH SẠN SANG TRỌNG TP.HCM - CÁCH THẨM ĐỊNH KHÁCH SẠN


