Ngân hàng cần đánh giá gì khi nhận chuyển nhượng khoản nợ?
Nhận chuyển nhượng khoản nợ có thể giúp tổ chức tín dụng cơ cấu danh mục tài sản, khai thác cơ hội thu hồi vốn hoặc phục vụ chiến lược xử lý nợ. Tuy nhiên, giá trị ghi nhận của khoản nợ không đồng nghĩa với số tiền thực tế có thể thu hồi.
Trước khi quyết định nhận chuyển nhượng khoản nợ, ngân hàng cần xem xét đồng thời tính pháp lý, khả năng thực hiện nghĩa vụ của bên nợ, giá trị và khả năng xử lý tài sản bảo đảm, chi phí, thời gian thu hồi vốn cùng các rủi ro liên quan. Việc đánh giá toàn diện giúp tổ chức tín dụng có thêm cơ sở xây dựng phương án phù hợp thay vì chỉ dựa vào dư nợ hoặc giá trị tài sản bảo đảm.
Nhận chuyển nhượng khoản nợ là gì?
Trong hoạt động ngân hàng, có thể hiểu nhận chuyển nhượng khoản nợ là việc bên mua nợ nhận chuyển giao quyền chủ nợ đối với khoản nợ từ bên bán nợ theo thỏa thuận và quy định pháp luật có liên quan.
Tùy từng giao dịch, khoản nợ được chuyển nhượng có thể đang trong hạn, quá hạn hoặc có tài sản bảo đảm cần tiếp tục quản lý, thu hồi và xử lý.
Một điểm quan trọng cần phân biệt là giá trị khoản nợ, giá mua bán khoản nợ và giá trị tài sản bảo đảm không phải là một. Tài sản bảo đảm có giá trị cao cũng không đồng nghĩa ngân hàng chắc chắn thu hồi được toàn bộ khoản nợ, bởi kết quả thực tế còn phụ thuộc vào pháp lý, thanh khoản, thời gian và chi phí xử lý.
Trước khi nhận chuyển nhượng, bên mua cần đánh giá không chỉ dư nợ trên hồ sơ mà còn khả năng thu hồi, tình trạng pháp lý và giá trị tài sản bảo đảm nếu có. Trong những giao dịch cần cơ sở giá trị độc lập, thẩm định giá trị khoản nợ giúp các bên có thêm dữ liệu để xem xét mức giá chuyển nhượng và rủi ro của khoản nợ.
6 yếu tố cần đánh giá khi nhận chuyển nhượng khoản nợ
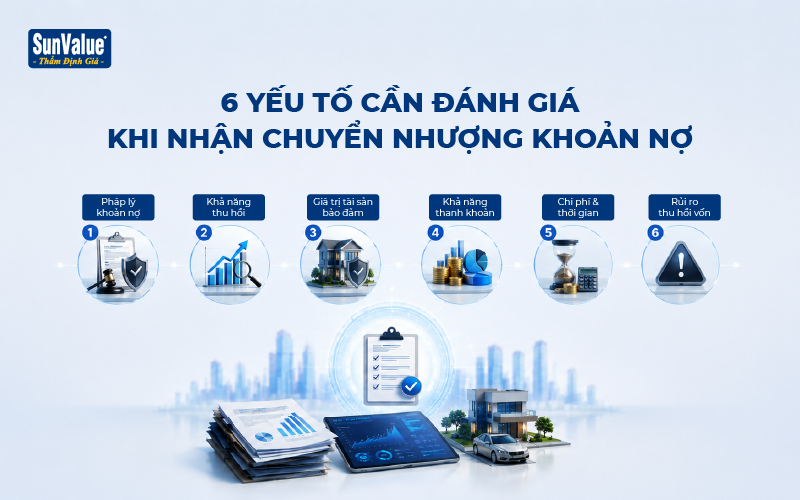
1. Hồ sơ pháp lý của khoản nợ
Đây là một trong những nhóm thông tin cần được rà soát đầu tiên. Tùy từng hồ sơ, ngân hàng có thể xem xét:
-
Hợp đồng cấp tín dụng và các phụ lục.
-
Hồ sơ xác nhận nghĩa vụ nợ.
-
Hợp đồng bảo đảm.
-
Hồ sơ đăng ký biện pháp bảo đảm.
-
Hồ sơ pháp lý của bên nợ và bên bảo đảm.
-
Các thỏa thuận sửa đổi, bổ sung.
-
Hồ sơ tranh chấp, tố tụng hoặc xử lý tài sản nếu đã phát sinh.
Việc rà soát giúp làm rõ quyền của chủ nợ, nghĩa vụ của bên nợ, phạm vi bảo đảm và những vấn đề có thể ảnh hưởng đến quá trình thu hồi sau khi khoản nợ được chuyển giao.
Một khoản nợ có tài sản giá trị lớn nhưng hồ sơ pháp lý phức tạp hoặc quyền xử lý tài sản bị hạn chế vẫn có thể tiềm ẩn rủi ro đáng kể.
2. Tình trạng và khả năng thu hồi khoản nợ
Khả năng thu hồi thực tế là yếu tố quan trọng khi đánh giá một khoản nợ. Ngân hàng có thể xem xét dư nợ, lịch sử thanh toán, tình trạng thực hiện nghĩa vụ, hoạt động của bên nợ, dòng tiền, nguồn trả nợ và các biện pháp thu hồi đã được thực hiện.
Không phải mọi khoản nợ quá hạn đều có mức độ rủi ro giống nhau. Một doanh nghiệp gặp khó khăn tạm thời nhưng vẫn duy trì hoạt động và tạo dòng tiền sẽ có triển vọng thu hồi khác với doanh nghiệp đã ngừng hoạt động hoặc mất khả năng tạo nguồn trả nợ.
Do đó, cần đánh giá từng khoản nợ dựa trên khả năng thu hồi thực tế thay vì chỉ căn cứ vào dư nợ hoặc tình trạng quá hạn.
3. Giá trị hiện tại của tài sản bảo đảm
Đối với khoản nợ có tài sản bảo đảm, ngân hàng cần quan tâm đến giá trị của tài sản tại thời điểm xem xét giao dịch, thay vì mặc định sử dụng kết quả được xác định tại thời điểm khoản vay hình thành.
Giá trị tài sản có thể thay đổi do:
-
Biến động thị trường.
-
Thay đổi quy hoạch và hạ tầng.
-
Thay đổi hiện trạng khai thác.
-
Hao mòn hoặc xuống cấp.
-
Biến động cung – cầu.
-
Các yếu tố pháp lý phát sinh.
Chẳng hạn, một bất động sản từng được xác định giá trị 100 tỷ đồng không có nghĩa ngân hàng có thể mặc định thu hồi 100 tỷ đồng khi xử lý ở thời điểm hiện tại.
Vì vậy, trong những trường hợp cần cập nhật giá trị, thẩm định lại tài sản bảo đảm có thể cung cấp thêm cơ sở để ngân hàng phân tích mức độ bảo đảm và khả năng thu hồi vốn.
4. Khả năng thanh khoản và xử lý tài sản
Giá trị cao không đồng nghĩa với thanh khoản cao.
Một nhà máy, dây chuyền sản xuất chuyên dụng, dự án bất động sản đang triển khai hoặc khu nghỉ dưỡng có thể có giá trị lớn nhưng thị trường người mua lại hạn chế.
Ngoài giá trị tài sản, ngân hàng cần xem xét khả năng chuyển nhượng, nhu cầu thị trường, nhóm người mua tiềm năng, điều kiện pháp lý để xử lý và thời gian dự kiến để hoàn tất giao dịch.
Hai tài sản có cùng giá trị thẩm định nhưng khác nhau về khả năng thanh khoản có thể dẫn đến kết quả thu hồi vốn rất khác nhau.
5. Chi phí và thời gian thu hồi
Số tiền có khả năng thu hồi không nên được xem xét tách rời khỏi chi phí và thời gian xử lý.
Tùy từng trường hợp, các khoản chi có thể bao gồm:
-
Chi phí quản lý, bảo quản tài sản.
-
Chi phí pháp lý và giải quyết tranh chấp.
-
Chi phí đấu giá hoặc chuyển nhượng.
-
Thuế, phí và nghĩa vụ tài chính liên quan.
-
Chi phí duy trì tài sản trong thời gian chờ xử lý.
Thời gian cũng ảnh hưởng trực tiếp đến hiệu quả của giao dịch. Một tài sản có giá trị cao nhưng cần thời gian dài và chi phí lớn để xử lý có thể đem lại kết quả khác đáng kể so với tài sản có khả năng thanh khoản nhanh.
6. Kịch bản và rủi ro thu hồi vốn
Thay vì chỉ đặt câu hỏi “tài sản bảo đảm có giá trị bao nhiêu?”, ngân hàng cần xem xét khoản nợ theo các kịch bản thu hồi khác nhau.
- Bên nợ tiếp tục thực hiện nghĩa vụ: xem xét dòng tiền và khả năng thanh toán.
- Khoản nợ được cơ cấu hoặc tiếp tục khai thác: đánh giá khả năng phục hồi hoạt động và nguồn trả nợ trong tương lai.
- Xử lý tài sản bảo đảm: xem xét giá trị, pháp lý, thanh khoản, thời gian và chi phí xử lý.
Cách tiếp cận theo kịch bản giúp phản ánh đầy đủ hơn khả năng thu hồi và tránh đồng nhất giá trị tài sản bảo đảm với giá trị thực tế có thể thu hồi từ khoản nợ.
Khi nào cần thẩm định lại tài sản bảo đảm?
Không phải mọi giao dịch nhận chuyển nhượng khoản nợ đều mặc nhiên phải thẩm định lại tài sản. Việc thực hiện cần căn cứ vào yêu cầu của tổ chức tín dụng, đặc điểm hồ sơ và quy định áp dụng đối với từng giao dịch.
Tuy nhiên, việc cập nhật giá trị tài sản nên được cân nhắc trong một số trường hợp:
-
Kết quả thẩm định trước đó được lập từ lâu và không còn phản ánh điều kiện thị trường hiện tại.
-
Thị trường của tài sản có biến động đáng kể.
-
Tài sản thay đổi hiện trạng, công năng hoặc mức độ khai thác.
-
Xuất hiện yếu tố pháp lý mới có thể ảnh hưởng đến giá trị hoặc khả năng xử lý.
-
Khoản nợ có giá trị lớn hoặc tài sản bảo đảm mang tính đặc thù như dự án, khu công nghiệp, nhà máy, dây chuyền sản xuất.
Thẩm định lại giúp cập nhật giá trị tài sản tại một thời điểm cụ thể. Tuy nhiên, giá trị tài sản bảo đảm không phải giá mua khoản nợ. Giá giao dịch còn phụ thuộc vào khả năng thu hồi từ bên nợ, rủi ro, thời gian xử lý, chi phí và thỏa thuận giữa các bên.
Quy trình đánh giá khoản nợ trước khi nhận chuyển nhượng
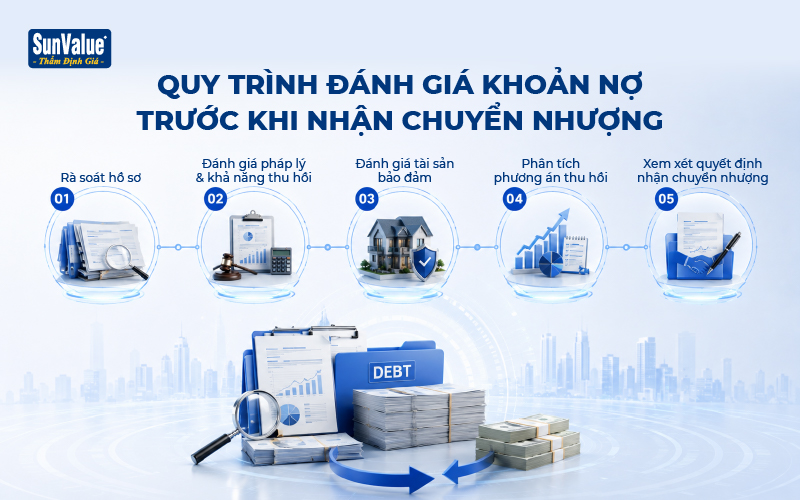
Quy trình cụ thể phụ thuộc vào quy định nội bộ của từng tổ chức tín dụng và đặc điểm giao dịch. Về cơ bản, quá trình đánh giá có thể tham khảo 5 bước:
-
Bước 1 – Tiếp nhận và rà soát hồ sơ: Kiểm tra thông tin khoản nợ, hợp đồng tín dụng, hồ sơ bảo đảm, bên nợ, bên bảo đảm và các tài liệu liên quan.
-
Bước 2 – Đánh giá pháp lý và khả năng thu hồi: Rà soát quyền, nghĩa vụ của các bên, tình trạng pháp lý, lịch sử thực hiện nghĩa vụ, nguồn trả nợ và các vấn đề có thể ảnh hưởng đến khả năng thu hồi.
-
Bước 3 – Đánh giá tài sản bảo đảm: Xem xét hồ sơ, hiện trạng, khả năng khai thác, thanh khoản và các yếu tố ảnh hưởng đến giá trị. Khi cần thiết, tài sản được thẩm định lại để cập nhật giá trị tại thời điểm đánh giá.
-
Bước 4 – Phân tích phương án thu hồi: Ước tính thời gian, chi phí xử lý và xây dựng các kịch bản như tiếp tục thu nợ, cơ cấu khoản nợ hoặc xử lý tài sản bảo đảm.
-
Bước 5 – Tổng hợp và trình cấp có thẩm quyền xem xét quyết định nhận chuyển nhượng: Kết quả đánh giá được tổng hợp để phân tích rủi ro, xây dựng phương án nhận chuyển nhượng và trình cấp có thẩm quyền xem xét theo quy định.
Tóm tắt quy trình: Rà soát hồ sơ → Đánh giá pháp lý và khả năng thu hồi → Đánh giá tài sản bảo đảm → Phân tích phương án thu hồi → Xem xét quyết định nhận chuyển nhượng
Trong quy trình này, giá trị tài sản bảo đảm chỉ là một trong các yếu tố phục vụ đánh giá. Ngân hàng vẫn cần xem xét đồng thời tính pháp lý, nguồn thu hồi, thanh khoản, thời gian và chi phí xử lý.
Vai trò của thẩm định giá độc lập
Trong giao dịch nhận chuyển nhượng khoản nợ có tài sản bảo đảm, kết quả thẩm định giá độc lập có thể được sử dụng như một trong những nguồn thông tin phục vụ quá trình phân tích.
Tùy mục đích và phạm vi công việc, thẩm định giá có thể hỗ trợ:
-
Cập nhật giá trị tài sản bảo đảm.
-
Xem xét các yếu tố ảnh hưởng đến giá trị.
-
Phản ánh hiện trạng tài sản tại thời điểm thẩm định.
-
Cung cấp thông tin liên quan đến thị trường và khả năng thanh khoản của tài sản.
-
Bổ sung cơ sở phục vụ phân tích khoản nợ và phương án xử lý.
Cần lưu ý, doanh nghiệp thẩm định giá không thay ngân hàng quyết định có nhận chuyển nhượng khoản nợ hay xác định giá mua khoản nợ. Kết quả thẩm định giá là một trong những căn cứ tham khảo bên cạnh hồ sơ pháp lý, khả năng thu hồi, chi phí, rủi ro và các yếu tố khác của giao dịch.
SunValue hỗ trợ thẩm định tài sản bảo đảm phục vụ đánh giá khoản nợ ngân hàng
SunValue cung cấp dịch vụ thẩm định giá tài sản bảo đảm độc lập phục vụ nhu cầu đánh giá khoản nợ của ngân hàng, công ty quản lý tài sản và các tổ chức tài chính.
Phạm vi tài sản có thể bao gồm bất động sản, dự án đầu tư, khu công nghiệp, nhà máy – nhà xưởng, máy móc thiết bị, dây chuyền sản xuất, phương tiện vận tải, doanh nghiệp, cổ phần, phần vốn góp, quyền tài sản và các tài sản khác theo quy định.
Đối với hồ sơ có nhiều loại tài sản hoặc tài sản phân bố tại nhiều địa phương, SunValue thực hiện khảo sát, thu thập dữ liệu và áp dụng phương pháp thẩm định phù hợp với từng nhóm tài sản. Kết quả thẩm định cung cấp thêm nguồn thông tin độc lập để khách hàng xem xét giá trị tài sản tại thời điểm thẩm định và phục vụ quá trình phân tích khoản nợ.
Câu hỏi thường gặp
-
Ngân hàng có bắt buộc thẩm định lại tài sản khi nhận chuyển nhượng khoản nợ không?
Không nên mặc định mọi giao dịch đều phải thẩm định lại tài sản bảo đảm. Việc thực hiện phụ thuộc vào quy định áp dụng, yêu cầu quản trị của tổ chức tín dụng và đặc điểm cụ thể của tài sản. Khi kết quả thẩm định trước đó không còn phù hợp hoặc tài sản có nhiều biến động, cập nhật lại giá trị có thể cung cấp thêm dữ liệu cho quá trình đánh giá.
-
Giá trị tài sản bảo đảm có phải giá mua khoản nợ không?
Không. Giá trị tài sản bảo đảm chỉ là một yếu tố liên quan đến khả năng thu hồi. Giá mua bán khoản nợ còn phụ thuộc vào tình trạng khoản nợ, khả năng thanh toán của bên nợ, pháp lý, thanh khoản tài sản, thời gian, chi phí xử lý, rủi ro và thỏa thuận giữa các bên.
-
Khi nào nên sử dụng đơn vị thẩm định giá độc lập?
Có thể cân nhắc khi tài sản có giá trị lớn hoặc đặc thù, kết quả thẩm định trước đó không còn phù hợp, thị trường có nhiều biến động hoặc tổ chức tín dụng cần cập nhật giá trị tài sản tại thời điểm xem xét giao dịch.
Kết luận
Khi nhận chuyển nhượng khoản nợ, ngân hàng cần đánh giá tổng thể thay vì chỉ dựa vào dư nợ hoặc giá trị tài sản bảo đảm. Hồ sơ pháp lý, khả năng thu hồi từ bên nợ, giá trị và thanh khoản tài sản, chi phí, thời gian xử lý đều có thể ảnh hưởng đến hiệu quả của giao dịch.
Trong đó, thẩm định giá độc lập giúp cập nhật giá trị tài sản bảo đảm và cung cấp thêm dữ liệu phục vụ phân tích. Việc kết hợp thông tin về khoản nợ với đánh giá tài sản sẽ giúp tổ chức tín dụng có cơ sở đầy đủ hơn khi xem xét phương án nhận chuyển nhượng.
Bài viết liên quan
- CHIẾN LƯỢC MUA LẠI CÔNG TY XÂY DỰNG DÀNH CHO DOANH NGHIỆP
- Lương bao nhiêu thì mua ô tô? Cách tính tài chính chuẩn
- ĐỊNH DANH BẤT ĐỘNG SẢN LÀ GÌ? QUY ĐỊNH MỚI 2026
- DỰ THẢO LUẬT GIÁ (SỬA ĐỔI) VỀ HOẠT ĐỘNG THẨM ĐỊNH GIÁ
- GIẢI MÃ ĐẠI HỘI CỔ ĐÔNG: ẢNH HƯỞNG THẾ NÀO ĐẾN CỔ PHIẾU?
- VAI TRÒ QUAN TRỌNG CỦA HOẠT ĐỘNG THẨM ĐỊNH GIÁ
- CÔNG TY LIÊN DOANH LÀ GÌ? QUY TRÌNH VÀ LƯU Ý KHI THÀNH LẬP
- VAY THẾ CHẤP SỔ ĐỎ CẦN GIẤY TỜ GÌ, LÃI SUẤT BAO NHIÊU?
- Chứng thư thẩm định giá SunValue được nhiều ngân hàng sử dụng trong cấp tín dụng và xử lý nợ
- THỦ TỤC THẨM ĐỊNH KHU CÔNG NGHIỆP, CỤM CÔNG NGHIỆP
- THẨM ĐỊNH GIÁ LÀ GÌ? MỤC ĐÍCH CỦA VIỆC THẨM ĐỊNH GIÁ
- XÚC TIẾN THƯƠNG MẠI: CƠ HỘI VÀNG KẾT NỐI DOANH NGHIỆP


